险资投资新规落地 保险业务生态圈迎结构性扩容
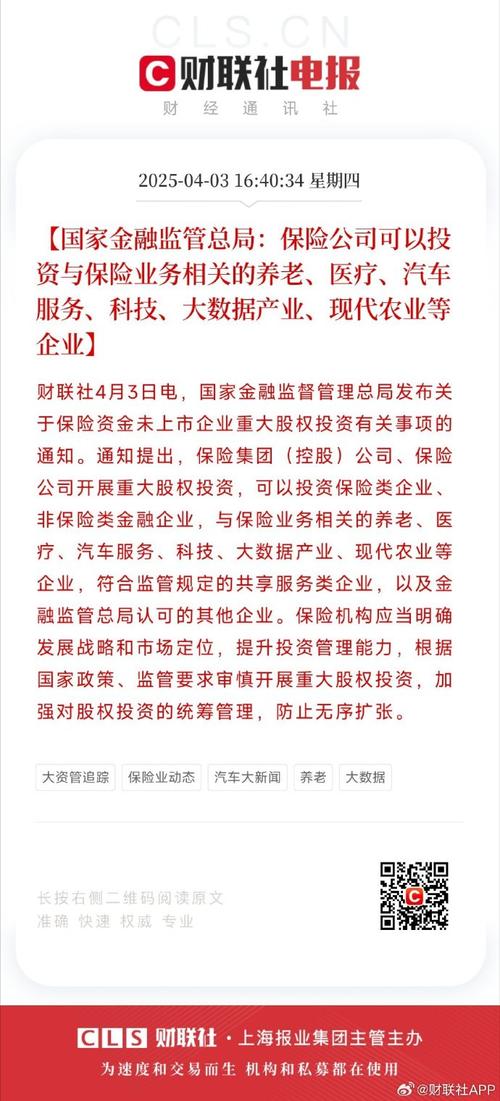
金融监管总局近日明确,保险公司可以投资与保险业务相关的养老、医疗、汽车服务和大数据服务领域。这一政策调整标志着保险资金运用从传统的财务投资向战略协同投资迈进,为保险业构建“保险+服务”生态圈提供了明确的制度空间,同时也对险企的投研能力、风控体系和战略定力提出了更高要求。
一、政策逻辑:从资产配置到业务协同
长期以来,保险资金运用以固定收益类资产为主,权益类投资受偿付能力、会计准则和市场波动多重约束。此次扩容的核心在于承认了“关联产业投资”的战略价值——养老、医疗、汽车服务和大数据服务与保险主业存在天然的场景耦合。养老社区对接长期护理险和年金险,医疗机构服务健康险控费与产品创新,汽车服务延伸车险价值链,大数据服务则支撑精准定价和风险减量。监管层将这类投资从一般权益投资中单列,体现了功能监管与行为监管并重的思路,即在放宽准入的同时强调“业务相关性”这一实质性门槛。
二、四大领域的投资图谱与协同效应
养老领域,保险公司可 invest 养老社区、居家养老服务商及适老化改造企业。头部险企已通过重资产自建和轻资产合作两条路径布局,新规将进一步鼓励中小险企以股权投资方式接入成熟运营方,实现保单与养老服务的衔接。
医疗领域,投资标的包括综合医院、专科连锁、互联网医疗和健康管理公司。协同逻辑清晰:通过股权纽带获取医疗数据和服务网络,推动健康险从“事后报销”向“事中管理”转型,同时为长期护理险、高端医疗险积累定价经验。
汽车服务领域,政策指向维修网络、配件供应链、救援平台和新能源车服务平台。车险综合改革后,费用竞争空间收窄,服务网络成为差异化竞争的关键。险企投资汽车后市场,有助于构建“保险+维修+救援”闭环,压降理赔成本并提升客户黏性。
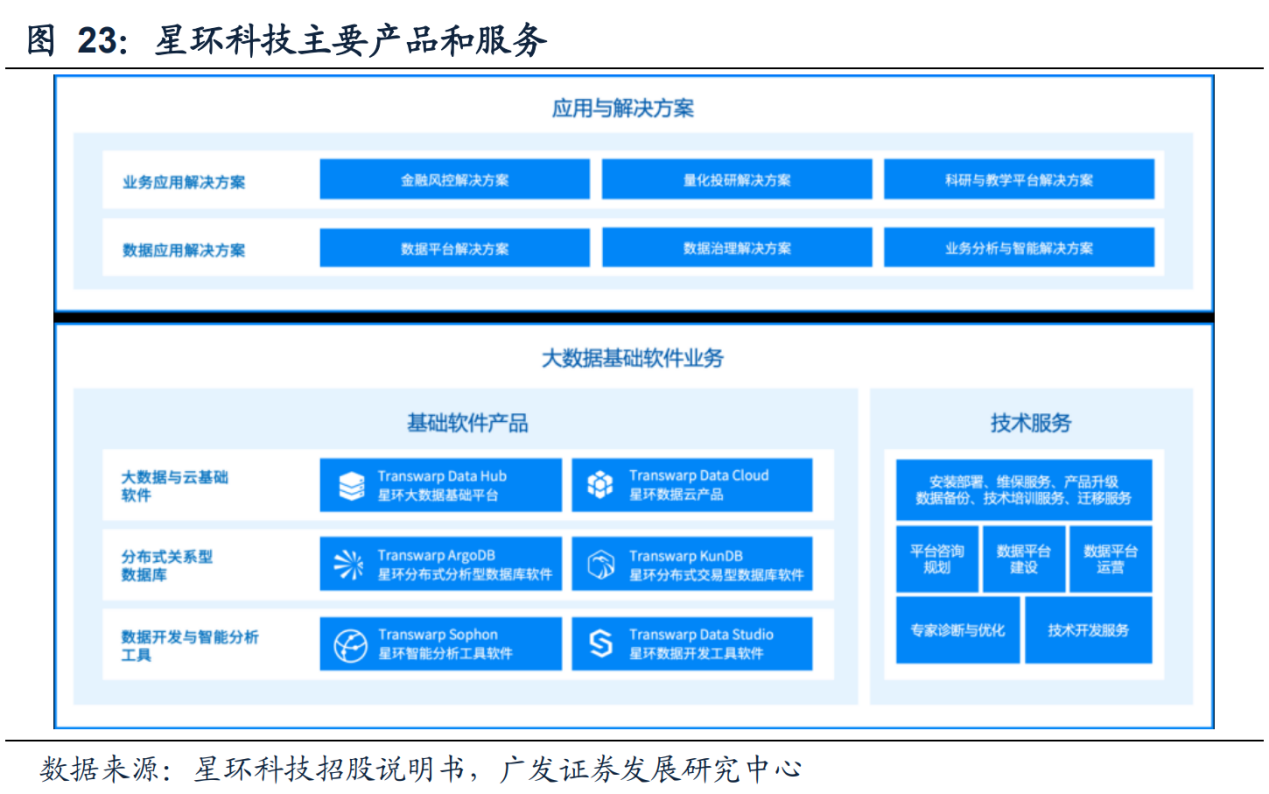
大数据服务领域,涵盖精算数据、健康数据、驾驶行为数据和风控技术。监管同时强调数据安全与消费者保护,险企投资须聚焦技术能力而非数据套利,确保数据采集和使用符合个人信息保护要求。
三、实操要点:风控与能力建设先行
政策放开不等于风险松绑。险企应关注三点:其一,坚持“业务相关性”原则,避免借道关联产业投资变相开展高风险的财务性投资;其二,建立专业化的投后管理能力,产业投资的回报周期和运营逻辑与金融资产迥异,需配备养医、汽车、科技等领域的专业团队;其三,严格隔离风险,防止产业子公司风险向保险主业传导,关联交易须依法合规披露。
从监管导向看,此次政策是保险业服务实体经济与民生保障的又一注脚。对险企而言,机会属于那些能够将投资标的经营能力与保险产品设计、理赔管理真正打通的机构。养老和医疗资源的长期稀缺性、汽车服务的网络效应以及大数据服务的技术壁垒,意味着这四类投资更接近“战略型持股”而非短期套利工具。唯有以磐石定力深耕产业协同,方能在保险资金运用的新一轮竞争中筑牢护城河。